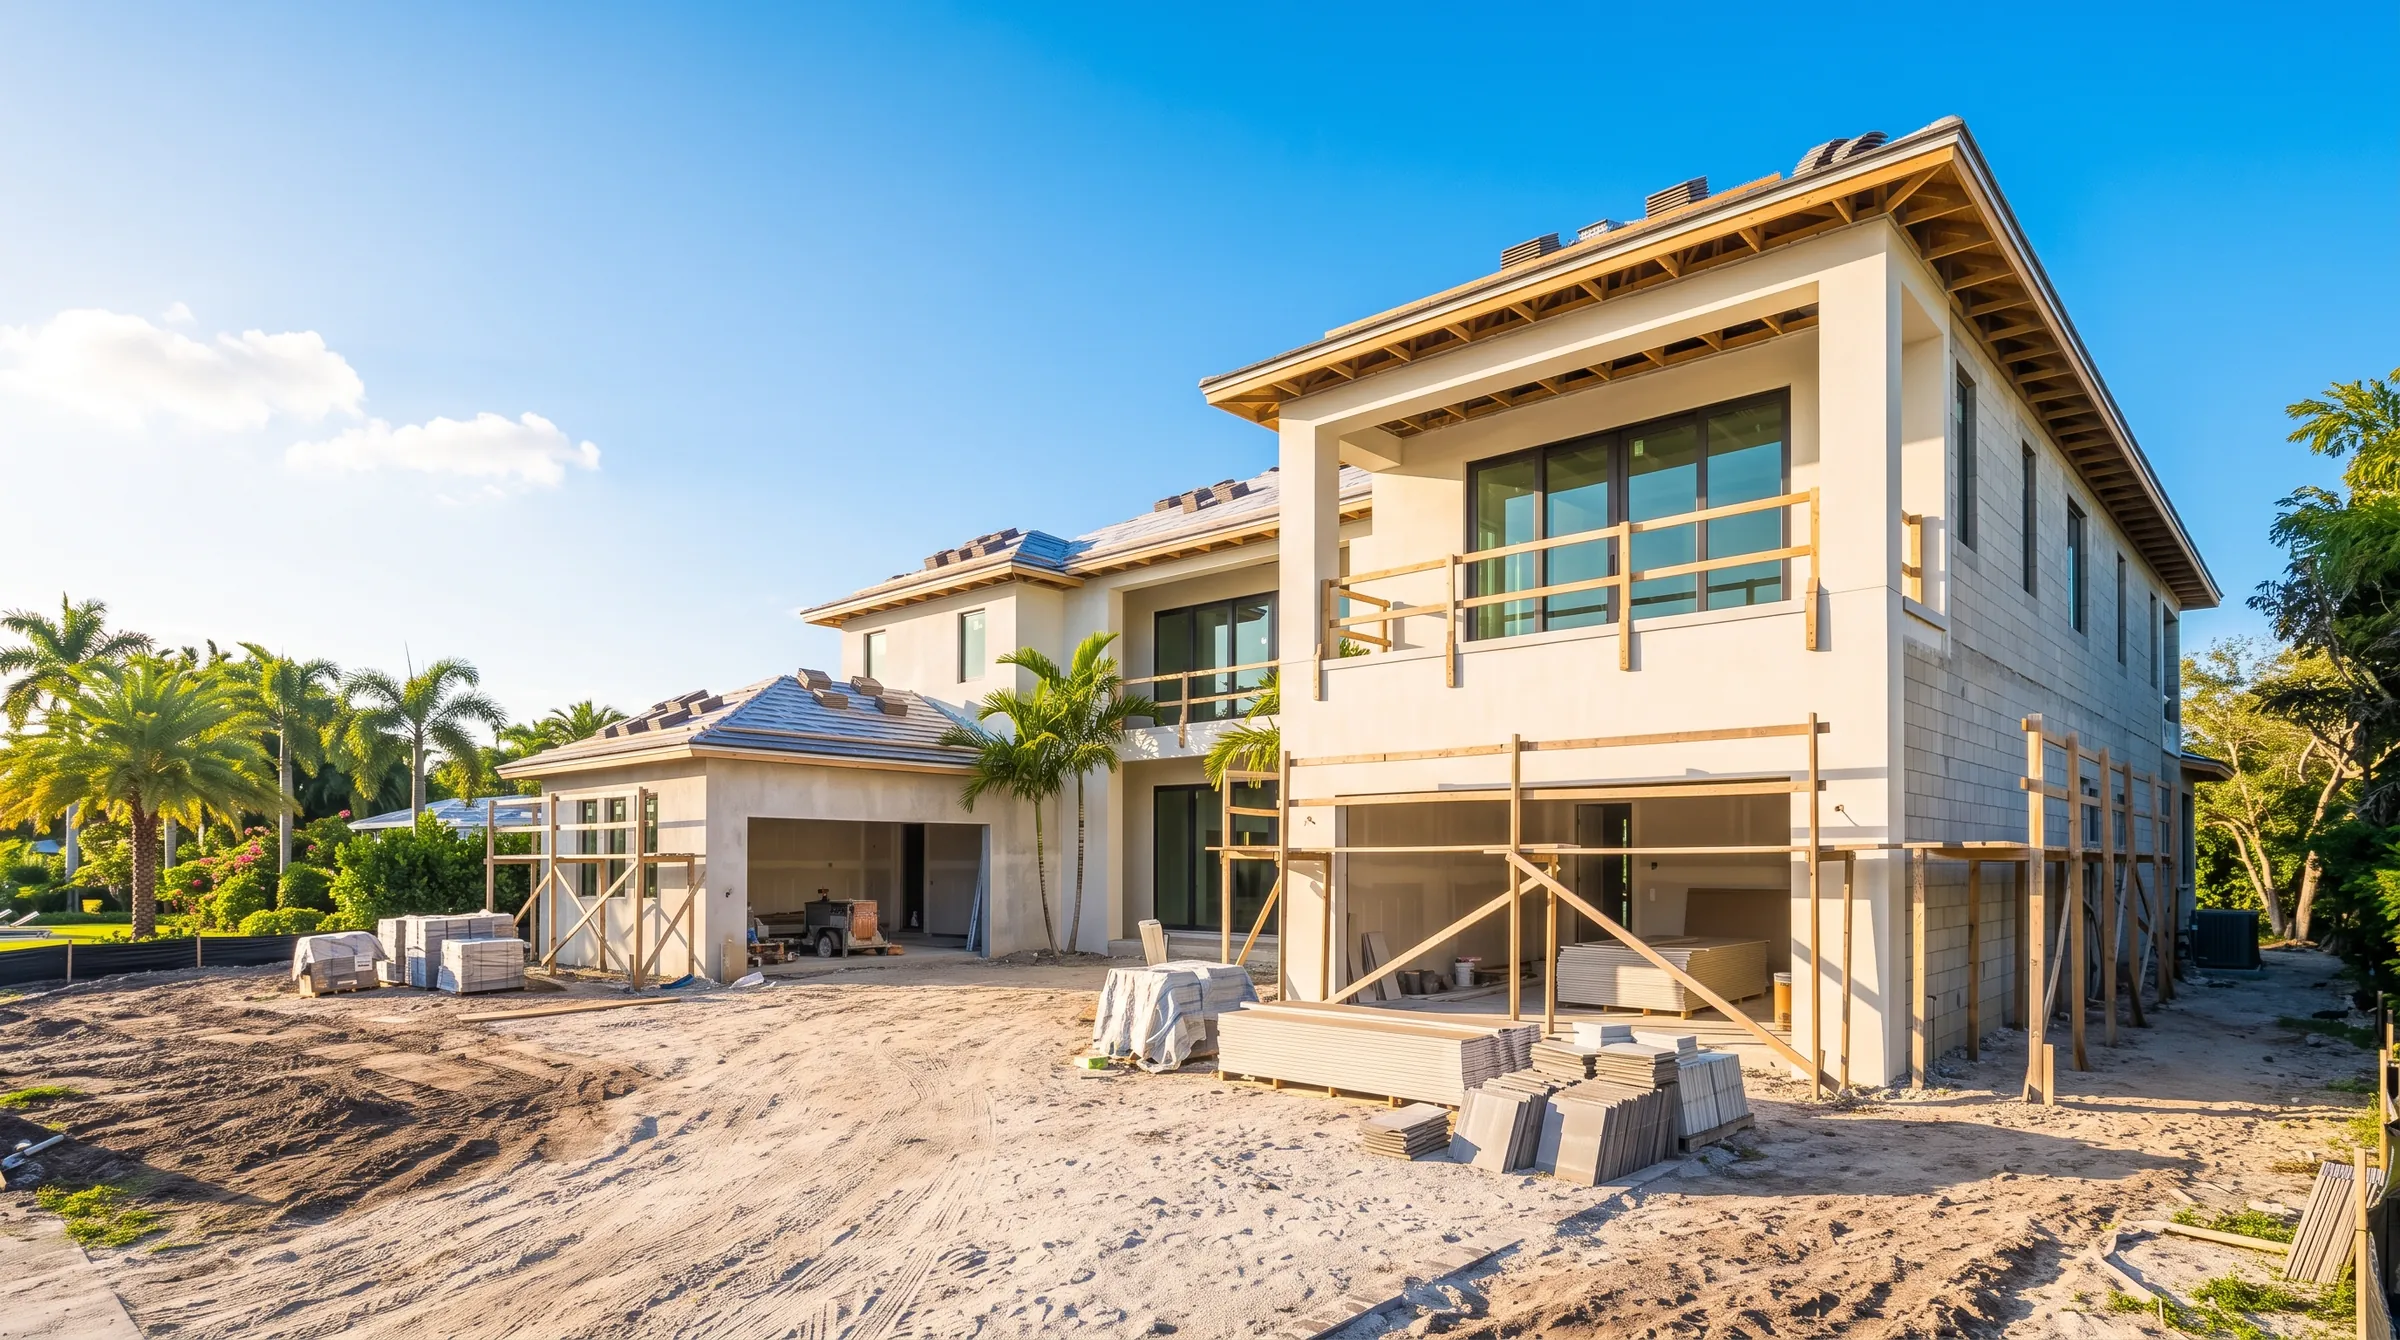
Construya su casa con un préstamo y un solo cierre
Un préstamo de construcción con un solo cierre cubre la obra y su hipoteca permanente en un solo cierre. Comparamos programas de construcción convencionales, FHA y VA de los prestamistas que los ofrecen.
- Calificación en Google4.9209 reseñas
- Prestamistas comparados100+en cada préstamo
- Revisión de crédito1consulta suave disponible
- Calificación BBBA+Better Business Bureau
- Licencia enFL · GA · COFLNMLS #1781090
- Equipo bilingüeEN/ESEspañol e inglés
Resumen
Un préstamo de construcción con un solo cierre, también llamado de construcción a permanente, combina el préstamo de construcción y su hipoteca permanente en un solo préstamo. Usted califica una vez, cierra una vez y paga un solo juego de gastos de cierre, en lugar de cerrar un préstamo de construcción a corto plazo y luego refinanciar a una hipoteca al terminar la casa. El préstamo puede incluir la compra del terreno, o puede construir en un terreno que ya tiene.
Los prestamistas por lo general exigen un constructor con licencia y seguro aprobado por ellos, además de planos, especificaciones, un contrato de construcción firmado y un presupuesto detallado. La tasación valora la casa como quedará terminada. Durante la obra, los fondos se liberan por etapas a medida que se inspecciona cada fase. Según el prestamista, podría hacer pagos solo de intereses o pagos reducidos mientras dura la construcción. Al terminar la casa, el préstamo se convierte en su hipoteca permanente.
Los programas de un solo cierre existen en versiones convencional, FHA y VA, pero no todos los prestamistas ofrecen cada una, y las reglas para aprobar constructores, los requisitos del terreno y las reservas para imprevistos varían. Si ya es dueño del terreno, su plusvalía podría contar para el pago inicial, según el prestamista. QMS compara programas de construcción entre prestamistas y coordina con su constructor durante los desembolsos. Todos los préstamos están sujetos a aprobación de crédito y a las guías del prestamista.
¿Es para usted?
- Quiere construir una residencia principal nueva en lugar de comprar una existente
- Ya tiene un terreno o tiene uno bajo contrato
- Tiene un constructor con licencia, o está listo para elegir uno
- Prefiere un solo cierre y un solo juego de gastos de cierre
- Es veterano elegible o quiere la flexibilidad de FHA para una casa nueva
- Quiere tener su hipoteca permanente lista antes de empezar la obra
Lo que necesitará
- Talones de pago de los últimos 30 días y formularios W-2 recientes
- Estados de cuenta bancarios de los últimos dos meses
- Contrato de construcción firmado y presupuesto detallado de su constructor
- Planos y especificaciones de la casa
- Licencia del constructor y prueba de seguro
- Contrato de compra del terreno, o la escritura si ya es dueño
- Certificado de Elegibilidad, para un préstamo de construcción VA
Cómo funciona
Cómo funciona con QMS
Planificamos la obra
Revisamos sus ingresos, crédito, terreno y constructor para confirmar qué programa de construcción le conviene.
Aprobación de constructor y planos
Elegimos el prestamista y enviamos su constructor, planos y presupuesto para revisión y tasación.
Un cierre y a construir
Usted cierra una sola vez, los desembolsos se liberan a medida que se inspecciona la obra y el préstamo se convierte al terminar la casa.
Preguntas frecuentes
Preguntas frecuentes: Construcción con un solo cierre
¿No ve la suya? Llámenos o envíe un mensaje. Respondemos el mismo día hábil.
305-425-1990¿En qué se diferencia un préstamo de un solo cierre de uno de dos cierres?
Con dos cierres, usted obtiene un préstamo de construcción a corto plazo y luego cierra otra vez una hipoteca aparte al terminar la casa, pagando dos juegos de gastos de cierre y calificando una segunda vez. Un solo cierre combina ambos en un préstamo con un cierre. Eso puede reducir costos y el riesgo de que un cambio en sus finanzas afecte el préstamo permanente.
¿Puedo construir en un terreno que ya tengo?
Sí. Muchos prestamistas le permiten construir en un terreno que ya es suyo, y algunos dejan que la plusvalía de ese terreno cuente para el pago inicial. Si todavía está comprando el terreno, la compra a menudo puede incluirse en el mismo préstamo. Los prestamistas revisan el título, la zonificación y el acceso a servicios del terreno, y los requisitos varían según el programa.
¿Puedo construir una casa con un préstamo FHA o VA?
Sí, con prestamistas que ofrecen programas de construcción FHA o VA con un solo cierre. Siguen las mismas reglas básicas de los préstamos FHA y VA para compra, así que la casa debe ser su residencia principal, y quienes usan VA necesitan un Certificado de Elegibilidad. Menos prestamistas ofrecen estas versiones y los requisitos para el constructor pueden ser más estrictos, por eso comparar prestamistas importa.
¿Qué pasa si la obra cuesta más o tarda más de lo previsto?
Muchos prestamistas incluyen una reserva para imprevistos en el presupuesto para cubrir algunos sobrecostos, y los cambios a los planos por lo general requieren aprobación del prestamista. Si la obra pasa del período permitido por el prestamista, podría haber una extensión, a veces con un cargo. Elegir un constructor con experiencia y un calendario realista ayuda. Revisamos estos términos con usted antes del cierre.
Empiece hoy
Conozca sus números antes de hacer una oferta.
Cuéntenos su caso y lo cotizamos entre nuestros prestamistas el mismo día hábil.