Recursos
Informe de financiamiento de condos en el sur de Florida, 3T 2026
Respuesta corta
El condo o townhouse mediano se vendió en $409,500 en Miami-Dade, $250,000 en Broward y $307,500 en Palm Beach en el tercer trimestre de 2026, y el 53% de las 8,059 ventas cerradas en los tres condados se pagó en efectivo, según datos de MIAMI REALTORS consultados en noviembre de 2026. Las reglas también cambiaron: Fannie Mae eliminó la revisión limitada (Limited Review) para préstamos de condo en agosto de 2026, y Florida ya exige inspecciones milestone y un estudio de reservas de integridad estructural (SIRS) para edificios de tres pisos habitables o más. Para el comprador, eso significa que los papeles del edificio deciden qué préstamos son posibles antes que su crédito.
| Mercado | Precio mediano de condo (3T 2026) | Vs. año anterior | Ventas cerradas | Ventas en efectivo | Meses de inventario |
|---|---|---|---|---|---|
| Miami-Dade County | $409,500 | -0.1% | 2,846 | 49.1% | 12.3 |
| Broward County | $250,000 | -4.9% | 2,752 | 52.1% | 10.2 |
| Palm Beach County | $307,500 | +3.3% | 2,461 | 58.5% | 6.8 |
| City of Miami | $555,000 | -4.3% | 582 | 53.8% | 16.8 |
| Miami Beach | $495,000 | +2.1% | 330 | 68.5% | 12.7 |
| Sunny Isles Beach | $650,000 | -6.5% | 162 | 72.8% | 18.9 |
| Aventura | $445,000 | -6.2% | 196 | 71.4% | 16.8 |
| Fort Lauderdale | $500,000 | +23.5% | 347 | 58.5% | 10.5 |
| Boca Raton | $569,000 | +45.9% | 171 | 66.7% | 7.4 |
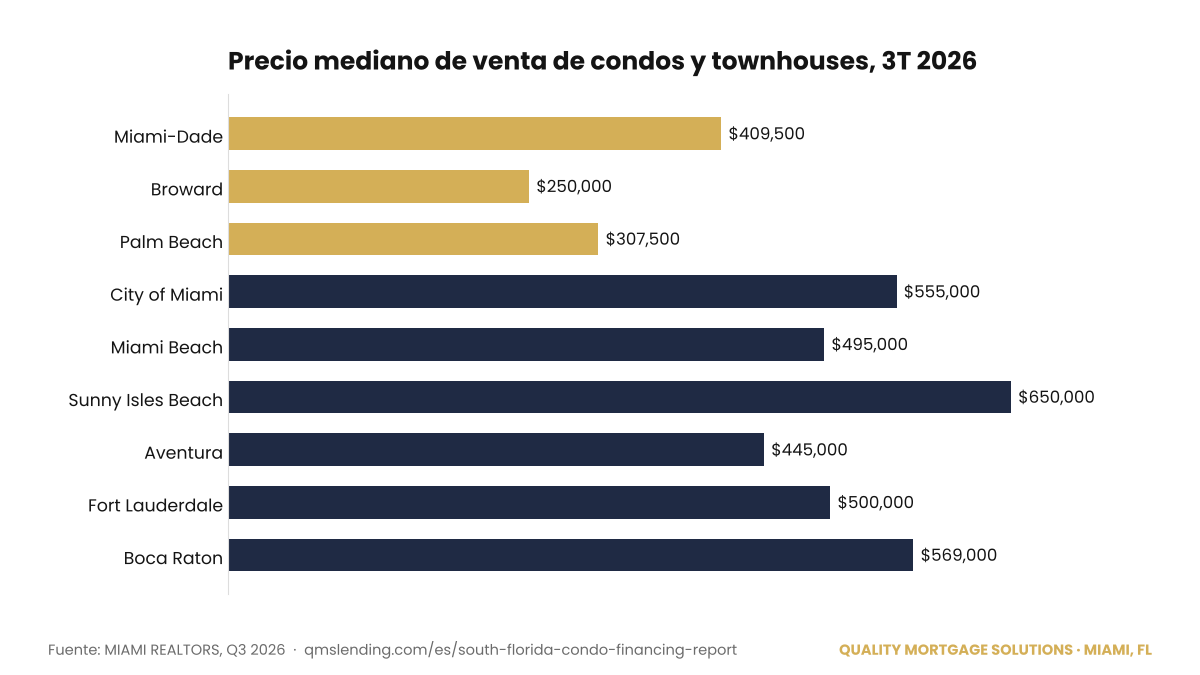
Los números: precios, ventas, efectivo e inventario, 3T 2026
Los precios de condos y townhouses se mantuvieron en Miami-Dade y Palm Beach y bajaron en Broward en el tercer trimestre de 2026, según los informes trimestrales de MIAMI REALTORS publicados el 16 de octubre de 2026 y consultados en noviembre de 2026. La mediana en Miami-Dade fue $409,500 (0.1% menos que los $410,000 de hace un año) con 2,846 ventas cerradas (4.3% más). En Broward la mediana fue $250,000 (4.9% menos) con 2,752 ventas (8.1% menos). En Palm Beach fue $307,500 (3.3% más) con 2,461 ventas (2.2% más).
El efectivo es la otra mitad del mercado. De 8,059 ventas cerradas de condos y townhouses en los tres condados, 4,270 se pagaron en efectivo, o sea el 53%. La proporción fue 49.1% en Miami-Dade (1,396 de 2,846), 52.1% en Broward (1,435 de 2,752) y 58.5% en Palm Beach (1,439 de 2,461). En las ciudades costeras de condos fue más alta: 72.8% en Sunny Isles Beach, 71.4% en Aventura, 68.5% en Miami Beach y 66.7% en Boca Raton.
Una proporción de efectivo por encima del 50% dice dos cosas. Muchos compradores son inversionistas, dueños de segunda vivienda o extranjeros que prefieren pagar en efectivo. Y en algunos edificios es difícil conseguir hipoteca, así que los compradores en efectivo ponen el precio. Cuando un edificio no se puede financiar con un préstamo convencional, el grupo de compradores se reduce al efectivo y a programas especializados.
El inventario sigue alto pero baja. Los meses de inventario cayeron en los tres condados: 12.3 meses en Miami-Dade (antes 14.0), 10.2 en Broward (antes 11.6) y 6.8 en Palm Beach (antes 8.8). El inventario activo de condos fue de 11,706 unidades en Miami-Dade, 9,582 en Broward y 5,858 en Palm Beach. La ciudad de Miami tenía 16.8 meses de inventario y Sunny Isles Beach 18.9.
Las medianas por ciudad fueron desde $445,000 en Aventura hasta $650,000 en Sunny Isles Beach. La mediana de la ciudad de Miami fue $555,000 (4.3% menos) con 582 ventas y un precio promedio de $996,460. Fort Lauderdale (23.5% más) y Boca Raton (45.9% más) mostraron saltos grandes con muestras pequeñas (347 y 171 ventas), así que esas dos cifras hay que leerlas con cuidado.
Las reglas que deciden si un edificio se puede financiar
Inspección milestone (Estatutos de Florida 553.899). Los edificios de condominio y cooperativa de tres o más pisos habitables necesitan una inspección milestone estructural antes del 31 de diciembre del año en que cumplen 30 años, contados desde su certificado de ocupación, y luego cada 10 años. El departamento de construcción local puede fijar el primer plazo a los 25 años por condiciones locales, como la cercanía al agua salada. La fase uno es una inspección visual por un ingeniero o arquitecto con licencia; si encuentra deterioro estructural sustancial, sigue una fase dos con pruebas. La asociación debe enviar el resumen del inspector a cada dueño en 45 días y publicarlo.
Estudio de reservas de integridad estructural, SIRS (Estatutos de Florida 718.112(2)(g)). Los mismos edificios necesitan un SIRS al menos cada 10 años que cubra techo, estructura, protección contra incendios, plomería, electricidad, impermeabilización y pintura exterior, ventanas y puertas exteriores, y cualquier otro componente con costo de reemplazo mayor a $25,000. Las asociaciones que existían el 1 de julio de 2022 debían terminar el primer estudio antes del 31 de diciembre de 2025 (la ley HB 913, capítulo 2025-175, lo movió del 31 de diciembre de 2024), y nunca después del 31 de diciembre de 2026. Para presupuestos adoptados desde el 31 de diciembre de 2024, los dueños ya no pueden votar para eliminar o reducir las reservas que pide el SIRS. HB 913 dio alivio: después de una inspección milestone, la mayoría de los dueños puede pausar o reducir los aportes a reservas SIRS por hasta dos presupuestos anuales consecutivos (hasta presupuestos adoptados el 31 de diciembre de 2028), las reservas se pueden fondear con un préstamo o línea de crédito, y el dinero de reservas se puede invertir en certificados de depósito o cuentas bancarias sin voto de los dueños.
Fannie Mae, SEL-2026-07 (5 de agosto de 2026). La revisión limitada (Limited Review) para proyectos de condominio establecidos se eliminó de la Guía de Venta; solo los préstamos con solicitud fechada antes del 3 de agosto de 2026 pueden seguir usándola. También se eliminó la sección específica de Florida ("Geographic-Specific Condo Project Considerations"), después de que la carta LL-2026-03 (18 de marzo de 2026) retirara la revisión PERS obligatoria para proyectos nuevos de unidades adosadas en Florida y los límites de concentración de inversionistas. Las vías de revisión hoy son la revisión completa (Full Review), PERS, o una exención de revisión cuando aplica. Los nuevos estándares de reservas entran a la Guía de Venta después del 4 de enero de 2027.
Fannie Mae, B4-2.1-03 Proyectos no elegibles (actualizado el 4 de noviembre de 2026). Un proyecto que necesita reparaciones críticas no es elegible. Cualquier reparación sin fondos que cueste más de $10,000 por unidad y deba hacerse en los próximos 12 meses cuenta como crítica. Una cuota especial ligada a una reparación crítica que no se ha hecho vuelve el proyecto no elegible. Si hubo una inspección estructural o mecánica en los 3 años anteriores a la revisión del prestamista, el prestamista debe leerla, y no puede mostrar reparaciones críticas abiertas ni una orden de evacuación. Los proyectos operados como hotel, con más del 35% de espacio comercial, o en litigio por su solidez estructural tampoco son elegibles. La sección B7-3-03 exige que la póliza maestra cubra el 100% del costo de reemplazo, con cobertura de viento (incluidas tormentas con nombre) y deducibles de no más del 5%.
FHA. Un préstamo FHA de condo necesita un proyecto en la lista de condominios aprobados de HUD, o una unidad que califique para la aprobación individual (Single-Unit Approval): proyecto terminado con al menos cinco unidades, que no sea casa manufacturada, y con concentración FHA de no más del 10% en proyectos de diez o más unidades. La búsqueda está en el buscador de condominios de HUD.
Inundación (Citizens). Citizens Property Insurance exige cobertura de inundación en las pólizas residenciales personales con cobertura de viento, por etapas según el valor de la vivienda ($600,000 en 2024, $500,000 en 2025, $400,000 en 2026, todas las pólizas desde el 1 de enero de 2027). Las pólizas de dueño de unidad de condominio están exentas, así que la regla afecta a casas y townhouses asegurados con Citizens, no a las pólizas HO-6 de condo. Todas las cifras a noviembre de 2026.
Qué se financia en 2026
Edificios warrantable. Un condo warrantable pasa una revisión completa o PERS: sin reparaciones críticas, sin cuotas especiales estructurales abiertas, presupuesto y reservas en orden, seguro que cumple con B7-3-03, y ocupación por dueños, espacio comercial y concentración de un solo dueño dentro de los límites. Estas unidades pueden calificar para préstamos convencionales, préstamos jumbo por encima del límite conforme, préstamos FHA cuando el proyecto está en la lista de HUD o logra la aprobación individual, y préstamos VA en proyectos aprobados por el VA. Hay opciones de pago inicial bajo en convencional y FHA, sujeto a aprobación de crédito.
Edificios non-warrantable. Un condo non-warrantable falla alguna de esas pruebas: una fase dos de milestone pendiente, una reparación estructural sin fondos, una cuota especial para trabajos de concreto, una demanda sobre la estructura, demasiado espacio comercial, o un inversionista con demasiadas unidades. Los préstamos convencionales, FHA y VA quedan fuera, pero los préstamos para condos non-warrantable de programas de portafolio y non-QM todavía pueden funcionar, por lo general con un pago inicial más alto y una revisión más detallada del plan de reparaciones del edificio. Más detalles en nuestra guía de financiamiento para condos non-warrantable.
Condo hoteles. Un edificio que opera como hotel, con recepción, programa de renta corta o renta obligatoria en pool, no es elegible para Fannie Mae ni FHA por buena que sea su estructura. Los préstamos para condotel son programas especializados con sus propias reglas de pago inicial y reservas; vea qué es un condotel.
Inversionistas. Para una unidad que va a rentar, un préstamo DSCR califica con la renta de la unidad en vez de sus declaraciones de impuestos. Los préstamos DSCR, hard money y comerciales son préstamos con fines de negocio y no siguen las mismas reglas de consumidor. Algunos programas DSCR aceptan edificios non-warrantable.
Quality Mortgage Solutions es un corredor hipotecario independiente en Miami, FL. Comparamos más de 100 prestamistas mayoristas, así que cuando un programa dice no a un edificio buscamos el siguiente. Aquí no cotizamos tasas; las tasas cambian a diario y según cada cliente. Todo programa está sujeto a aprobación de crédito. Igualdad de oportunidades de vivienda.
Cómo leer los papeles del edificio antes de que termine el período de inspección
Pida estos documentos el mismo día que acepten su oferta. El período de inspección es corto, y el prestamista evalúa el edificio, no solo la unidad.
- Cuestionario de condominio: el formulario del prestamista que llena la asociación. Pregunta por ocupación de dueños, morosidad, litigios, espacio comercial, cuotas especiales y reparaciones. Pida al vendedor que lo ordene temprano.
- Informe y resumen de la inspección milestone: para edificios de 30 años (o 25 en algunas jurisdicciones costeras). Busque el resultado de la fase uno, si hizo falta fase dos, y la lista de reparaciones. El prestamista debe leer cualquier informe de los últimos 3 años.
- SIRS: el estudio de reservas y su plan de fondeo. Compare el aporte anual requerido con el presupuesto actual. Si hay brecha, vienen cuotas más altas, una cuota especial o un préstamo.
- Presupuesto, estados financieros de cierre de año y saldos de reservas: confirme que las reservas se fondean como exige el SIRS y revise cuántos dueños están en mora.
- Cuotas especiales: monto por unidad, propósito, lo que falta por pagar y la fecha de pago final. Una ligada a una reparación crítica sin hacer deja al edificio fuera de Fannie Mae.
- Póliza maestra de seguro: 100% del costo de reemplazo, viento incluido, deducible de 5% o menos. Si no cubre el interior de la unidad, necesita una póliza HO-6.
- Certificado de estoppel: la declaración de la asociación de lo que debe la unidad, con plazo de 10 días hábiles desde la solicitud. La ley de Florida limita el cobro a $250, más $100 por entrega urgente y $150 más si la cuenta está en mora, ajustado por inflación cada cinco años por el DBPR; los topes ajustados son $299, $119 y $179 a noviembre de 2026.
Un oficial de préstamos bilingüe al 305-425-1990 puede revisar el paquete con usted antes de que venza la contingencia.
Qué significa para vendedores, compradores y agentes
Vendedores
- Pida el cuestionario de condominio, el resumen de milestone, el SIRS y el presupuesto antes de publicar. Un edificio que se puede financiar se vende al 41% a 51% de los compradores del condado que usan hipoteca, no solo al efectivo.
- Si el edificio es non-warrantable, dígalo en el anuncio y póngale precio para el financiamiento que existe. Una sorpresa en el día 20 del contrato cuesta más que la honestidad en el día 1.
- En Sunny Isles Beach, Aventura y la ciudad de Miami, 16.8 a 18.9 meses de inventario significa que su comprador tiene opciones. Gana el que tiene los papeles limpios.
Compradores
- Haga revisar el edificio antes de enamorarse de la unidad. Un prestamista puede leer el cuestionario y el informe milestone en días.
- Presupueste la asociación, no solo la hipoteca: las reservas del SIRS ya no se pueden eliminar en la mayoría de los edificios, así que las cuotas ahora reflejan el costo real de la estructura.
- Si un préstamo convencional falla por el edificio, un programa non-warrantable todavía puede calificar con más pago inicial. Pregunte antes de retirarse.
Agentes
- Ponga el estado de milestone y SIRS en los comentarios del MLS. El prestamista lo va a preguntar de todos modos.
- Trate una cuota especial estructural abierta como un problema de financiamiento, no como punto de negociación. Si está ligada a una reparación crítica, Fannie Mae no toma el préstamo hasta que la reparación esté hecha y documentada.
- Tenga a la mano un corredor que coloque préstamos non-warrantable, condotel y DSCR. Cerca de la mitad de las ventas de condos en el sur de Florida son en efectivo; la otra mitad necesita un prestamista que acepte el edificio.
Método, fuentes y cómo citar
Cite estos datos así: Quality Mortgage Solutions, South Florida Condo Financing Report, Q3 2026, https://qmslending.com/south-florida-condo-financing-report. Periodistas y aliados pueden reutilizar la tabla y la gráfica con un enlace a esta página.
- Datos de mercado: resumen trimestral de MIAMI REALTORS / Florida REALTORS, 3T 2026, Townhouses and Condos, para Miami-Dade, Broward y Palm Beach, y las métricas locales por ciudad del 3T 2026. Publicados el 16 de octubre de 2026; consultados en noviembre de 2026. "Ventas en efectivo" es ventas cerradas pagadas en efectivo dividido entre ventas cerradas, cálculo nuestro a partir de los conteos publicados. Las filas por ciudad siguen los límites municipales del informe; Brickell es parte de la ciudad de Miami.
- Reglas: Estatutos de Florida 553.899, 718.112 y 718.116 (2025), el resumen del Senado de Florida de CS/CS/HB 913 (2025), SEL-2026-07, LL-2026-03 y las secciones B4-2.1-01, B4-2.1-03 y B7-3-03 de la Guía de Venta de Fannie Mae, el buscador de condominios FHA de HUD, los requisitos de inundación de Citizens Property Insurance, y la página de Florida Realtors sobre el estoppel. Todo consultado en noviembre de 2026.
- No incluye: tasas, datos por código postal, cooperativas, ni ninguna cifra que no pudimos leer directamente de una fuente publicada.
Actualización: trimestral. Próxima edición: 4T 2026, en febrero de 2027. Datos de Quality Mortgage Solutions, Miami, FL, NMLS #1781090. Igualdad de oportunidades de vivienda.
Fuentes
- MIAMI REALTORS, South Florida Market Stats, Q3 2026 (report index)
- Florida REALTORS Quarterly Market Summary Q3 2026, Miami-Dade County, Townhouses and Condos
- Florida REALTORS Quarterly Market Summary Q3 2026, Broward County, Townhouses and Condos
- Florida REALTORS Quarterly Market Summary Q3 2026, Palm Beach County, Townhouses and Condos
- Q3 2026 Local Residential Market Metrics by City, Miami-Dade, Townhouses and Condos
- Q3 2026 Local Residential Market Metrics by City, Broward, Townhouses and Condos
- Q3 2026 Local Residential Market Metrics by City, Palm Beach, Townhouses and Condos
- Florida Statutes 553.899, Mandatory structural inspections for condominium and cooperative buildings (2025)
- Florida Statutes 718.112, Bylaws (SIRS and reserves, (2)(f) and (2)(g))
- Florida Senate, bill summary CS/CS/HB 913 (2025), Condominium and Cooperative Associations
- Florida Senate, CS/CS/HB 913 (2025) bill page (chapter 2025-175)
- Fannie Mae Selling Guide Announcement SEL-2026-07 (Aug. 5, 2026)
- Fannie Mae Lender Letter LL-2026-03, Updates to Project Standards and Property Insurance Requirements (Mar. 18, 2026)
- Fannie Mae, In Case You Missed It: 2026 Selling Guide and Servicing Guide policy updates
- Fannie Mae Selling Guide B4-2.1-01, General Information on Project Standards
- Fannie Mae Selling Guide B4-2.1-03, Ineligible Projects
- Fannie Mae Selling Guide B7-3-03, Master Property Insurance Requirements for Project Developments
- HUD, FHA Approved Condominiums lookup
- HUD, Condominiums help (Single-Unit Approval criteria)
- Citizens Property Insurance, Flood coverage requirements
- Florida Statutes 718.116(8), Estoppel certificates
- Florida Realtors, Information on Estoppel Letters/Certificates (adjusted fee caps)
Contenido educativo, no es un compromiso de préstamo. Las cifras provienen de las fuentes indicadas y eran correctas al momento de la revisión; los programas, límites y tasas cambian. Todo préstamo está sujeto a aprobación de crédito.
Cómo citar estos datos
Uso libre con atribución. Cite así: Quality Mortgage Solutions, "Informe de financiamiento de condos en el sur de Florida, 3T 2026", 17 de noviembre de 2026, https://qmslending.com/es/south-florida-condo-financing-report. Incluya un enlace a esta página al publicarlo; así sus lectores pueden verificar las cifras y las fuentes. Se actualiza cada trimestre.
Programas de préstamo que aplican
Lecturas relacionadas
Preguntas frecuentes
Preguntas sobre Informe de financiamiento de condos en el sur de Florida, 3T 2026
¿No ve la suya? Llámenos o envíe un mensaje. Respondemos el mismo día hábil.
305-425-1990¿Todavía puedo conseguir un préstamo convencional para un condo en Miami en 2026?
Sí, si el edificio pasa una revisión completa o PERS de Fannie Mae: sin reparaciones críticas, sin cuota especial ligada a un problema estructural sin resolver, con reservas y seguro en orden. El atajo de la revisión limitada terminó para solicitudes fechadas desde el 3 de agosto de 2026, así que el prestamista ahora lee el paquete completo en cada condo. Sujeto a aprobación de crédito.
¿Qué pasa si el edificio no pasó o no ha hecho su inspección milestone?
Una inspección pendiente en un edificio que ya pasó su plazo, o un hallazgo de fase dos con reparaciones sin fondos de más de $10,000 por unidad a hacer en 12 meses, deja al proyecto fuera de Fannie Mae. FHA y VA también suelen rechazarlo. Los programas para condos non-warrantable todavía pueden financiar la unidad con más pago inicial mientras las reparaciones se planean o se ejecutan.
¿Por qué tantas ventas de condos en Miami son en efectivo?
En el 3T 2026, el 49.1% de las ventas de condos y townhouses en Miami-Dade fueron en efectivo, y más del 70% en Sunny Isles Beach y Aventura. En parte es quién compra aquí: inversionistas, dueños de segunda vivienda y extranjeros. En parte es que los edificios viejos con reparaciones pendientes no se pueden financiar con préstamos convencionales, así que ahí el efectivo pone el precio.
¿Qué es un préstamo para condo non-warrantable?
Es un préstamo de un programa de portafolio o non-QM para una unidad en un edificio que no cumple las reglas de proyecto de Fannie Mae, Freddie Mac o FHA: reparaciones estructurales pendientes, litigios, mucho espacio comercial o muchos inversionistas, u operación tipo hotel. Espere más pago inicial, documentación completa del edificio, y ninguna cotización de tasa hasta revisar el edificio. Vea nuestra [guía de condos non-warrantable](non-warrantable-condo-financing-florida).
¿Necesito seguro de inundación o certificado de elevación para un condo?
Para una unidad en un edificio de varios pisos, la cobertura de inundación normalmente la lleva la póliza maestra de la asociación cuando el edificio está en una zona especial de riesgo de inundación, y su prestamista pedirá prueba; un [certificado de elevación](what-is-an-elevation-certificate) casi nunca hace falta para la unidad. El mandato de inundación por etapas de Citizens exenta las pólizas de dueño de unidad de condo. Los townhouses con póliza propia se tratan como casas.
¿Cuánto cuesta un certificado de estoppel en Florida?
Los Estatutos de Florida 718.116(8) limitan el cobro a $250, más $100 por entrega en 3 días hábiles y hasta $150 más si la unidad está en mora, y el DBPR ajusta los topes por inflación cada cinco años; los topes ajustados son $299, $119 y $179 a noviembre de 2026. La asociación debe entregarlo en 10 días hábiles o no puede cobrar.
Empiece hoy
Conozca sus números antes de hacer una oferta.
Obtenga una cotización en minutos, o llame y hable hoy con un oficial de préstamos con licencia.